Ubezpieczenie mieszkania jesienią nie oznacza automatycznej wypłaty odszkodowania za każdą mokrą ścianę, wybite okno czy uszkodzenie po silnym wietrze. Jak informuje redakcja kacikdomowy.pl, o wyniku likwidacji szkody decydują przede wszystkim zakres polisy, definicje zapisane w OWU, przyczyna zniszczenia oraz to, czy właściciel prawidłowo zabezpieczał lokal. W praktyce ta sama ulewa może oznaczać wypłatę pieniędzy za zalany parkiet, ale odmowę za wodę, która dostała się przez pozostawione otwarte okno albo od miesięcy nieszczelny dach.
Jesienią problem staje się szczególnie aktualny, bo intensywny deszcz często występuje razem z silnym wiatrem. Woda może zostać wtłoczona przez uszkodzoną stolarkę, przeciekać przez dach i taras, spływać po elewacji albo dostać się do mieszkania po awarii odwodnienia. Dla ubezpieczyciela kluczowe jest jednak nie to, że „była burza”, lecz jaka konkretnie przyczyna doprowadziła do szkody i czy ta przyczyna jest objęta umową. Rzecznik Finansowy zwraca uwagę, że nawet definicja huraganu może różnić się pomiędzy towarzystwami: część przyjmuje próg powyżej 15 m/s, inne nawet 24 m/s.
Ubezpieczenie mieszkania jesienią: „ulewa” nie jest jedną kategorią szkody
W codziennym języku właściciel mieszkania może powiedzieć po prostu, że lokal został zalany podczas ulewy. W warunkach ubezpieczenia trzeba jednak rozdzielić kilka zupełnie różnych zdarzeń: deszcz nawalny, zalanie, powódź, cofnięcie wody z kanalizacji, przeciek przez konstrukcję budynku czy wodę wpadającą przez otwarte okno. Każde z nich może mieć inną definicję i osobny zakres odpowiedzialności.
Dlatego dwie polisy o podobnej cenie nie muszą dawać identycznej ochrony. Przed jesienią warto sprawdzić przede wszystkim dział OWU zatytułowany „definicje”, a dopiero później listę wyłączeń. Nazwa pakietu reklamowego nie zastępuje treści umowy.
Przykładowo Generali definiuje zalanie poprzez konkretne źródła wydostania się wody, cieczy lub pary, m.in. awarie instalacji wodociągowej, kanalizacyjnej, grzewczej czy urządzeń gospodarstwa domowego. Jednocześnie dokumenty produktowe rozdzielają ryzyka związane z zalaniem od części zdarzeń naturalnych, takich jak deszcz czy silny wiatr.
| Co wydarzyło się w mieszkaniu | Co trzeba sprawdzić w polisie |
|---|---|
| Wiatr wybił szybę, a deszcz zalał pokój | definicję silnego wiatru/huraganu, szyby, stałe elementy i ruchomości |
| Woda weszła przez uchylone okno | wyłączenia dotyczące niezabezpieczonych otworów |
| Przeciekł dach | stan dachu, obowiązki konserwacyjne, zakres ochrony |
| Kanalizacja cofnęła wodę | definicję zalania i szkód kanalizacyjnych |
| Woda dostała się z tarasu lub balkonu | zakres zalania, stan hydroizolacji i konserwacji |
| Piorun uszkodził elektronikę | uderzenie pioruna i przepięcie |
| Drzewo uszkodziło dach lub okno | upadek drzewa oraz szkody następcze |
| Podniosła się woda w rzece | ochronę od powodzi, która może mieć osobne zasady |
„Zakres ochrony w przypadku skutków gwałtownych zjawisk pogodowych może się znacząco różnić między ubezpieczycielami.”
— Marek Kurowski, ekspert Biura Rzecznika Finansowego, w materiale dotyczącym nawałnic i wichur.
Otwarte okno podczas ulewy może oznaczać odmowę albo ograniczenie wypłaty
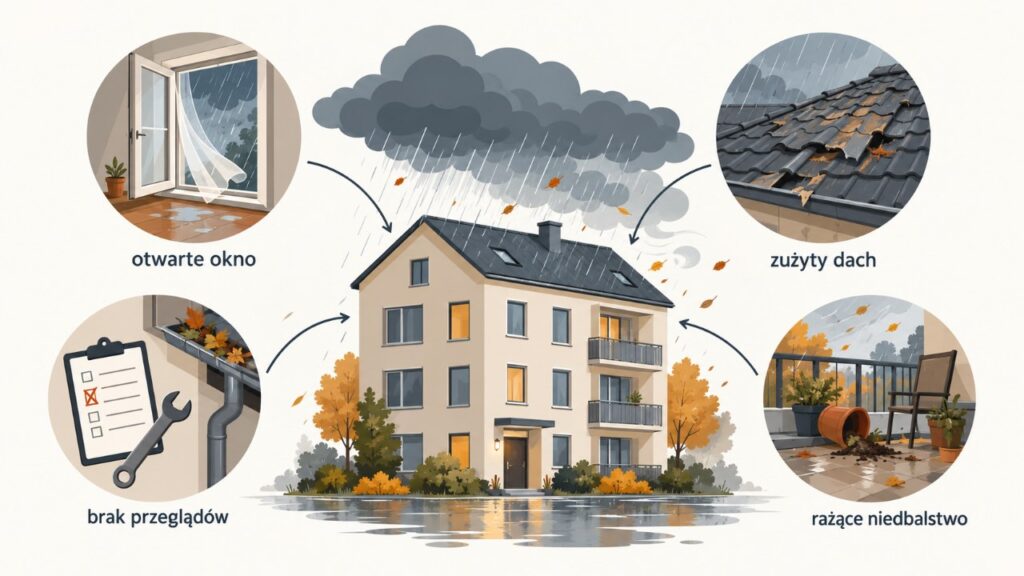
Jednym z najbardziej praktycznych jesiennych scenariuszy jest mieszkanie pozostawione z uchylonym lub niedomkniętym oknem. Silny wiatr zmienia kierunek opadu, deszcz dostaje się do środka, a po kilkudziesięciu minutach mokre są podłoga, ściana, meble i sprzęt stojący przy oknie. Właściciel może uznać, że przyczyną była ulewa. Ubezpieczyciel może natomiast sprawdzić, czy w OWU nie ma wyłączenia dotyczącego wody dostającej się przez niezamknięte albo niezabezpieczone otwory.
Takie zapisy rzeczywiście występują w produktach dostępnych na polskim rynku. Nie oznacza to jednak, że każda szkoda przy otwartym oknie automatycznie kończy się odmową — znaczenie ma dokładne brzmienie umowy i związek zaniedbania ze szkodą.
W dokumentach PZU dotyczących ubezpieczenia domu wskazywano między innymi wyłączenia dla szkód powstałych wskutek opadu przez niezamknięte, nieszczelne lub niezabezpieczone okna, drzwi czy inne otwory, jeżeli obowiązek ich zabezpieczenia spoczywał na ubezpieczonym. Jednocześnie zaznaczano, że wyłączenie nie ma zastosowania, jeśli niedopełnienie obowiązku nie miało wpływu na wystąpienie zdarzenia.
Dlatego przed burzą warto wykonać kilka prostych czynności:
- zamknąć okna i drzwi balkonowe;
- usunąć z parapetu rzeczy, które może porwać wiatr;
- sprawdzić, czy skrzydła okienne rzeczywiście się domykają;
- zabezpieczyć ruchome elementy balkonu;
- nie zostawiać mieszkania z uchylonym oknem podczas prognozowanej wichury;
- zrobić zdjęcia widocznych uszkodzeń, jeśli burza już przeszła.
Podobne zalecenia publikuje Ministerstwo Spraw Wewnętrznych i Administracji: przy silnym wietrze należy zamknąć okna oraz sprawdzić ich zamknięcia, a z balkonu i tarasu usunąć przedmioty, które mogą zostać porwane.
Przeciekający dach to szczególnie trudny przypadek dla ubezpieczonego
Znacznie więcej sporów może powstać wtedy, gdy woda dostaje się przez dach. Jeżeli wichura zerwie prawidłowo utrzymywane pokrycie, a następnie deszcz zaleje mieszkanie, związek z nagłym zdarzeniem atmosferycznym jest stosunkowo czytelny. Inaczej wygląda sytuacja, gdy dach był nieszczelny od miesięcy, membrana była uszkodzona albo właściciel czy wspólnota ignorowali wcześniejsze przecieki. Ubezpieczyciel może wtedy badać, czy szkoda faktycznie została spowodowana konkretną jesienną burzą, czy była efektem długotrwałego braku konserwacji. Polisa co do zasady nie służy finansowaniu naprawy wieloletniego zaniedbania technicznego.
PZU w dokumentacji produktowej wskazywało m.in. wyłączenia dotyczące zalania wskutek opadu przez niekonserwowane albo nienależycie konserwowane dachy, ściany, balkony, tarasy czy okna, jeżeli obowiązek konserwacji należał do ubezpieczonego. Również tutaj znaczenie ma to, czy zaniedbanie miało wpływ na powstanie szkody.
Jeżeli po jesiennym deszczu w narożniku pojawia się wilgoć, nie powinno się od razu zakładać, że winny jest dach. Przeciek dachu i kondensacja mogą dawać bardzo podobny ślad na ścianie, dlatego warto obserwować moment pojawienia się plamy, jej położenie oraz zależność od opadów. To ma znaczenie również przy dokumentowaniu szkody dla ubezpieczyciela.
Kiedy historia wcześniejszych usterek może mieć znaczenie
Jeżeli ten sam fragment sufitu był mokry już kilka razy przed zawarciem polisy, a naprawa ograniczała się do zamalowania plamy, trudno traktować kolejne zawilgocenie jako całkowicie nowe i nieprzewidywalne zdarzenie. Towarzystwo może poprosić o dokumenty dotyczące naprawy dachu, informacje od administratora albo zdjęcia konstrukcji. Nie każdy ubezpieczyciel będzie prowadził identyczne postępowanie, ale przy większej szkodzie ustalenie źródła wody jest standardową częścią likwidacji. Z tego powodu warto zachowywać faktury i protokoły po wcześniejszych naprawach.
W przypadku domu szczególne znaczenie mają rynny, obróbki blacharskie, kołnierze przy kominach i oknach dachowych. Liście potrafią ograniczyć odpływ, a przy intensywnym opadzie woda zaczyna przelewać się w kierunku elewacji albo okapu. Jeżeli problem pojawia się każdej jesieni w tym samym miejscu, powinien zostać usunięty przed kolejnym zdarzeniem pogodowym.
Huragan w OWU może nie oznaczać tego samego, co „bardzo mocno wiało”
W rozmowie z ubezpieczycielem opis „wiał bardzo silny wiatr” nie jest jeszcze dowodem, że wystąpił huragan w rozumieniu polisy. Towarzystwa stosują własne definicje określone w OWU. Rzecznik Finansowy wskazuje, że próg może wynosić w zależności od ubezpieczyciela ponad 15 m/s albo nawet 24 m/s. To odpowiednio około 54 km/h i 86,4 km/h.
Jednocześnie szkoda nie zawsze musi zależeć wyłącznie od pomiaru na najbliższej stacji meteorologicznej. Dokładny sposób ustalania wystąpienia danego ryzyka wynika z konkretnego OWU, dlatego nie należy przenosić zasad jednej polisy na drugą.
Dla porównania Rządowe Centrum Bezpieczeństwa podaje w swoich materiałach, że wiatr do 88 km/h jest już zdolny łamać drzewa, zrywać dachówki i uszkadzać budynki, a przy prędkości do 102 km/h może zrywać dachy i wyrywać drzewa z korzeniami. Są to dane dotyczące zagrożenia, a nie uniwersalna definicja ubezpieczeniowego „huraganu”.
„Wichura – wiatr o prędkości do 88 km/h jest zdolny łamać drzewa, zrywać dachówki i uszkadzać budynki.”
— Rządowe Centrum Bezpieczeństwa, poradnik dotyczący przygotowania do wichury.
W praktyce po szkodzie warto zapisać godzinę zdarzenia oraz miejscowość. Przydatne mogą być komunikaty meteorologiczne, zdjęcia okolicy, informacje o połamanych drzewach lub zniszczeniach w sąsiedztwie. Takie materiały nie zastępują OWU, ale mogą pomóc odtworzyć przebieg zdarzenia.
Co z balkonem, meblami, donicami i przedmiotami pozostawionymi na zewnątrz
Silny jesienny wiatr często niszczy nie samo mieszkanie, lecz to, co znajduje się na balkonie lub tarasie. Problem polega na tym, że balkon, ruchomości domowe i przedmioty użytkowane na zewnątrz nie zawsze są objęte ochroną w identycznym zakresie. Polisa może chronić stałe elementy mieszkania, ale wprowadzać limity albo wyłączenia dla wyposażenia pozostawionego na balkonie. Jeszcze inne zasady mogą dotyczyć anten, klimatyzatorów, osłon przeciwsłonecznych czy elementów zamontowanych na elewacji. Przed jesienią trzeba więc sprawdzić nie tylko listę zdarzeń, ale również definicję przedmiotu ubezpieczenia.
Rzecznik Finansowy przypomina, że w przypadku nieruchomości należy zwrócić uwagę, czy polisa obejmuje nie tylko sam budynek, ale również ruchomości oraz mienie znajdujące się na posesji. Dotyczy to między innymi ogrodzeń, bram, instalacji fotowoltaicznych, budynków gospodarczych i sprzętu ogrodowego.
„Szkody wywołane przez żywioły często dotyczą bowiem nie tylko budynku mieszkalnego.”
— Marek Kurowski, Biuro Rzecznika Finansowego.
Jeżeli na balkonie przez cały sezon stoją ciężkie donice, skrzynie i meble, warto je zabezpieczyć przed silnym wiatrem. Przy okazji przygotowań można wykorzystać zasady opisane w poradniku dotyczącym urządzania i użytkowania ogrodu na balkonie, zwłaszcza gdy wyposażenie pozostaje na zewnątrz także jesienią.
Zalana ściana nie zawsze oznacza szkodę powstałą podczas jednego zdarzenia
Odszkodowanie jest znacznie prostsze do uzasadnienia, gdy można wskazać konkretny moment szkody: burzę, gwałtowny opad, zerwanie elementu dachu czy pęknięcie instalacji. Problemy pojawiają się przy wilgoci rozwijającej się stopniowo przez tygodnie lub miesiące. Zacieki mogą pochodzić z nieszczelnej elewacji, źle wykonanej izolacji, mostka termicznego albo kondensacji pary wodnej. Tego rodzaju zjawiska nie zawsze spełniają definicję nagłego zdarzenia objętego polisą.
Jeżeli po opadach ściana pozostaje wyraźnie zimniejsza i długo nie wysycha, potrzebna jest diagnostyka źródła zawilgocenia. Wilgoć może pozostawać pod tynkiem po ulewach nawet wtedy, gdy na początku nie widać dużej plamy. Dokumentacja pomiarów i ekspertyza specjalisty mogą być przydatne również wtedy, gdy przyczyna szkody staje się przedmiotem sporu.
Co dokumentować bezpośrednio po ulewie
Pierwsze godziny mają duże znaczenie, ponieważ po rozpoczęciu suszenia część śladów znika.
Warto udokumentować:
- całe pomieszczenie;
- miejsce, w którym woda dostała się do środka;
- mokre ściany, sufit i podłogę;
- uszkodzone meble oraz sprzęt;
- stan okien i drzwi;
- dach lub elewację, jeśli można zrobić zdjęcie bez ryzyka;
- połamane drzewa i inne ślady wichury w okolicy;
- godzinę oraz datę zdarzenia;
- rachunki za awaryjne zabezpieczenie;
- komunikaty służb lub administratora, jeśli dotyczą tego zdarzenia.
RCB zaleca po wichurze wykonanie zdjęć zniszczeń domu i wyposażenia, ponieważ mogą stanowić dowód w postępowaniu odszkodowawczym.
„Zrób zdjęcia zniszczeń w Twoim domu […] gdyż mogą stanowić dowód w procedurze odszkodowawczej.”
— Rządowe Centrum Bezpieczeństwa.
Czy można od razu wyrzucić zalane rzeczy i rozpocząć remont
Najpierw trzeba ograniczyć rozmiar szkody. Jeżeli woda nadal płynie, należy bezpiecznie zatrzymać jej dopływ, zabezpieczyć lokal i w razie potrzeby wezwać administrację albo odpowiednie służby. Nie oznacza to jednak, że od razu warto wyrzucić wszystkie uszkodzone elementy wyposażenia. Ubezpieczyciel może potrzebować zdjęć, rachunków, opisu strat albo oględzin rzeczoznawcy. Zniszczone rzeczy najlepiej dokumentować przed usunięciem, o ile ich pozostawienie nie stwarza zagrożenia.
Rzecznik Finansowy w poradach dotyczących likwidacji szkód zwraca uwagę na znaczenie umożliwienia ubezpieczycielowi oględzin i zachowania dokumentacji potrzebnej do oszacowania strat. Choć konkretne zalecenia mogą zależeć od rodzaju szkody, zasada jest praktyczna również po zalaniu: nie usuwać dowodów szkody szybciej, niż wymaga tego bezpieczeństwo.
Jeśli mieszkanie pozostaje puste przez kilka dni, warto również wcześniej sprawdzić warunki ochrony. Ubezpieczenie mieszkania podczas nieobecności właściciela może mieć własne limity i obowiązki, zwłaszcza w zakresie zalania, zabezpieczeń oraz ruchomości.
Ile czasu ma ubezpieczyciel na wypłatę odszkodowania
Po zgłoszeniu szkody rozpoczyna się postępowanie likwidacyjne. Zgodnie z art. 817 § 1 Kodeksu cywilnego ubezpieczyciel powinien spełnić świadczenie w ciągu 30 dni od dnia otrzymania zawiadomienia o wypadku. Jeśli w tym terminie nie da się wyjaśnić okoliczności potrzebnych do ustalenia odpowiedzialności albo wysokości świadczenia, zastosowanie ma dalsza procedura wskazana w kodeksie. Bezsporna część świadczenia powinna jednak zostać wypłacona w podstawowym terminie.
„Ubezpieczyciel obowiązany jest spełnić świadczenie w terminie trzydziestu dni, licząc od daty otrzymania zawiadomienia o wypadku.”
— art. 817 § 1 Kodeksu cywilnego.
Właściciel powinien jednak sprawdzić również własne OWU. Umowa może nakładać obowiązek zgłoszenia szkody w określonym czasie i opisuje sposób postępowania po zdarzeniu. Kodeks cywilny w art. 818 przewiduje możliwość wprowadzenia takiego obowiązku w umowie lub warunkach ubezpieczenia.
Warto zachować:
| Dokument | Dlaczego może być potrzebny |
|---|---|
| numer polisy | identyfikacja umowy |
| zdjęcia i filmy | potwierdzenie zakresu szkody |
| lista uszkodzonych rzeczy | podstawa wyceny |
| dowody zakupu | potwierdzenie wartości, jeśli są dostępne |
| rachunki za zabezpieczenie | wykazanie poniesionych kosztów |
| protokół administratora | pomoc w ustaleniu przyczyny |
| ekspertyza fachowca | przy spornej przyczynie przecieku |
| komunikaty pogodowe | potwierdzenie warunków w danym miejscu i czasie |
Najczęstsze sytuacje, w których wypłata może być problemem
Nie istnieje jedna uniwersalna lista obowiązująca wszystkich ubezpieczycieli, ponieważ decyduje konkretna umowa. Analiza OWU pokazuje jednak kilka powtarzających się obszarów ryzyka. Właściciel mieszkania powinien zwrócić na nie uwagę jeszcze przed jesiennym sezonem opadów.
| Sytuacja | Dlaczego może pojawić się problem |
|---|---|
| Woda dostała się przez otwarte okno | możliwe wyłączenie związane z brakiem zabezpieczenia |
| Dach przeciekał już wcześniej | możliwość uznania szkody za skutek zaniedbania lub braku konserwacji |
| Zalana rzecz nie była objęta polisą | np. ochrona obejmuje stałe elementy, ale nie ruchomości |
| Wiatr nie spełnił definicji z OWU | próg lub sposób potwierdzania zdarzenia może być określony w umowie |
| Brak ochrony od powodzi | standardowa polisa nie zawsze obejmuje każde źródło wody |
| Zniszczenie rozwijało się przez miesiące | problem może nie spełniać definicji nagłego zdarzenia |
| Ubezpieczony zwiększył rozmiar szkody | np. nie zatrzymał wycieku mimo możliwości |
| Zaniżona suma lub limit | wypłata może nie pokryć pełnej wartości strat |
Przed wykupieniem lub odnowieniem ochrony warto więc zestawić polisę z rzeczywistymi zagrożeniami dla danego lokalu. W mieszkaniu na najwyższym piętrze większe znaczenie ma dach i przeciek po opadach. Lokal na parterze może wymagać dokładniejszego sprawdzenia ochrony od wody napływającej z zewnątrz. Na terenach zagrożonych powodzią szczególnie istotne są definicja powodzi, ewentualna karencja oraz suma ubezpieczenia.
Szerszą listę elementów, które warto porównać przed zakupem, zawiera poradnik jak wybrać ubezpieczenie domu i mieszkania w 2026 roku. Przy ryzyku pogodowym pomocne jest także sprawdzenie, co dokładnie obejmuje polisa od burzy i gradu oraz czego szukać w OWU.
Co sprawdzić w polisie przed kolejną jesienną burzą
Najlepszy moment na kontrolę polisy przypada przed szkodą, a nie po jej wystąpieniu. Dokument może mieć kilkadziesiąt stron, jednak nie trzeba analizować każdego punktu w przypadkowej kolejności. Najpierw należy sprawdzić przedmiot ubezpieczenia, następnie listę ryzyk, definicje, wyłączenia oraz limity.
Dopiero na tej podstawie wiadomo, czy uszkodzenie wywołane deszczem lub wiatrem faktycznie mieści się w ochronie. Szczególnej uwagi wymagają szkody następcze, czyli sytuacje, w których wiatr najpierw niszczy dach albo okno, a dopiero później deszcz zalewa wnętrze.
Lista kontrolna przed jesienią:
- Czy polisa obejmuje mury, stałe elementy i ruchomości?
- Czy znajduje się w niej ryzyko silnego wiatru albo huraganu?
- Jak OWU definiują deszcz nawalny?
- Czy zalanie wodą opadową jest objęte ochroną?
- Czy istnieje osobne ryzyko powodzi?
- Jak traktowane są dach, balkon i taras?
- Czy ochroną objęte są szyby?
- Czy przepięcie po burzy wymaga rozszerzenia?
- Czy polisa pokrywa koszty osuszania?
- Jakie obowiązki konserwacyjne ma właściciel?
- Jak należy zgłosić szkodę?
- Jakie dokumenty trzeba zachować?
- Czy obowiązują limity dla elektroniki lub ruchomości?
- Czy występuje udział własny lub franszyza?
Jesienna burza może w ciągu kilku minut spowodować kilka rodzajów zniszczeń jednocześnie. Wiatr uszkadza okno, woda zalewa parkiet, a przepięcie niszczy telewizor. Każdy z tych elementów może być oceniany na podstawie innego fragmentu OWU. Dlatego ubezpieczenie mieszkania jesienią powinno być sprawdzone nie tylko pod kątem samego „zalania”, lecz także silnego wiatru, opadów, ruchomości, szyb, przepięć i obowiązków właściciela.
Pytania i odpowiedzi
Czy ubezpieczyciel zapłaci, jeśli deszcz zalał mieszkanie przez otwarte okno?
Nie ma jednej odpowiedzi dla wszystkich polis. W OWU mogą występować wyłączenia dotyczące wody, która dostała się przez niezamknięte lub niezabezpieczone okna albo drzwi. Trzeba sprawdzić konkretną umowę oraz związek pomiędzy otwartym oknem a rozmiarem szkody.
Czy odszkodowanie należy się za przeciekający dach?
Jeśli dach został nagle uszkodzony przez zdarzenie objęte polisą, np. silny wiatr, szansa na objęcie szkody ochroną jest zasadniczo większa. Inaczej może być przy wieloletniej nieszczelności, braku wymaganej konserwacji lub znanym wcześniej uszkodzeniu.
Czy każda silna wichura jest huraganem według ubezpieczyciela?
Nie. Definicje różnią się między towarzystwami. Rzecznik Finansowy wskazuje przykłady progów od ponad 15 m/s do nawet 24 m/s, dlatego trzeba przeczytać definicję w swoim OWU.
Czy trzeba czekać z osuszaniem mieszkania do przyjazdu rzeczoznawcy?
Nie należy pozwalać, aby szkoda się powiększała. Trzeba zabezpieczyć lokal i ograniczyć dalsze zalewanie. Jednocześnie przed wyrzuceniem uszkodzonych przedmiotów lub rozpoczęciem rozległego remontu warto dokładnie sfotografować szkody i stosować się do instrukcji ubezpieczyciela.
Ile czasu ubezpieczyciel ma na wypłatę?
Podstawowa zasada z art. 817 Kodeksu cywilnego mówi o 30 dniach od otrzymania zawiadomienia o zdarzeniu. Jeżeli wyjaśnienie odpowiedzialności lub wysokości świadczenia nie jest możliwe w tym terminie, przepisy przewidują dodatkowe zasady, przy czym bezsporna część świadczenia powinna zostać wypłacona wcześniej.
Czy zdjęcia po burzy są naprawdę potrzebne?
Tak. RCB zaleca fotografowanie zniszczeń domu i wyposażenia po wichurze, ponieważ materiał może stanowić dowód w procedurze odszkodowawczej. Zdjęcia najlepiej zrobić przed sprzątaniem i osuszaniem, o ile nie koliduje to z bezpieczeństwem.
Czy polisa od zalania automatycznie obejmuje powódź?
Nie należy tego zakładać. „Zalanie” i „powódź” mogą być w OWU zdefiniowane jako odrębne ryzyka. Przykładowo w dokumentacji ubezpieczeniowej powódź jest opisywana jako zalanie terenów wskutek podniesienia się wody w ciekach, zbiornikach lub wodach przybrzeżnych, podczas gdy zalanie obejmuje inne źródła wody.
Przed pierwszą jesienną nawałnicą najlepiej otworzyć własne OWU i sprawdzić cztery rzeczy: definicję zdarzenia, zakres ubezpieczonego mienia, wyłączenia odpowiedzialności oraz obowiązki po szkodzie. To właśnie w tych zapisach rozstrzyga się, czy mokra ściana po ulewie będzie uznana za objęte ochroną nagłe zdarzenie, czy za skutek wcześniejszej nieszczelności, niewłaściwej konserwacji albo niezabezpieczonego okna.
O tym oraz o innych praktycznych poradach ogrodniczych można przeczytać na naszej stronie. Polecamy również lekturę: Chryzantemy kupione w październiku: które przeżyją zimę w gruncie, a które zginą po pierwszym mrozie