
w styczniu. Jak podzielić listopadową pensję?
Prezenty na Boże Narodzenie 2026 mogą poważnie obciążyć domowy budżet, jeśli listopadowa wypłata zostanie przeznaczona na zakupy przed opłaceniem rachunków i zabezpieczeniem styczniowych wydatków. Jak informuje redakcja kacikdomowy.pl, z opublikowanego 17 listopada Barometru Providenta wynika, że Polacy planują wydać na tegoroczne święta średnio 1410 zł, w tym 481 zł na upominki i 447 zł na żywność. Jednocześnie 19,4 proc. badanych przyznaje, że nie wystarczy im pieniędzy na wszystkie tradycyjne wydatki.
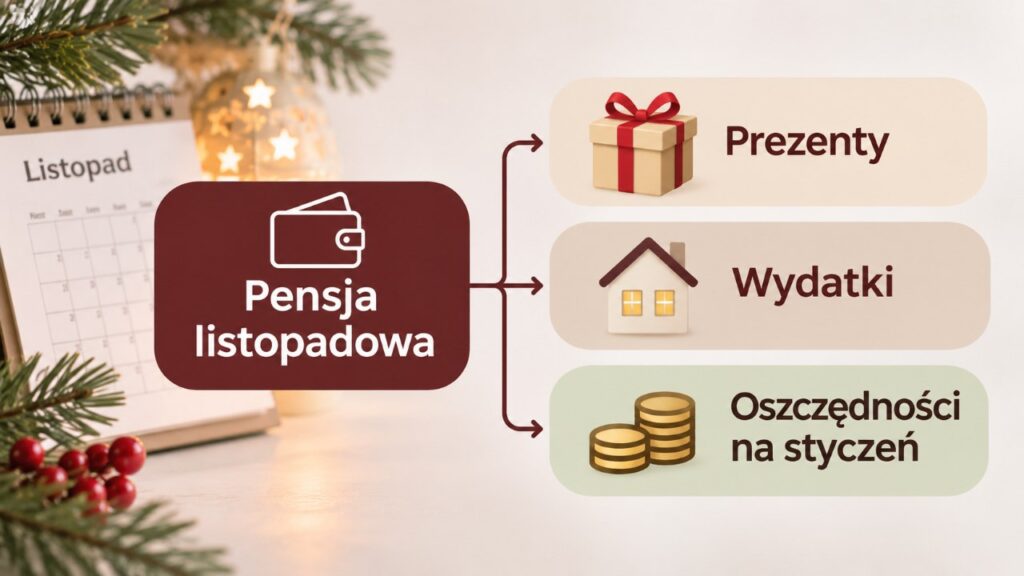
Jak podzielić listopadową pensję, żeby kupić prezenty, przygotować świąteczny stół i nie rozpocząć stycznia z zadłużeniem? Najpierw trzeba odłożyć pieniądze na mieszkanie, media, jedzenie i zobowiązania, następnie zabezpieczyć rezerwę na początek roku, a dopiero pozostałą kwotę rozdzielić między prezenty i pozostałe przygotowania. Przy wypłacie 5000 zł netto przykładowy limit świąteczny może wynosić 800 zł, ale wyłącznie wtedy, gdy pozwalają na to rzeczywiste koszty utrzymania.
Ile kosztuje Boże Narodzenie 2026? Najnowsze dane pokazują, gdzie znikają pieniądze
Tegoroczne plany zakupowe Polaków pokazują zmianę w podejściu do świątecznych wydatków. Według Barometru Providenta przeciętny deklarowany budżet wynosi 1410 zł, czyli o 23 zł więcej niż przed rokiem.
Mimo niewielkiego wzrostu łącznej kwoty respondenci zamierzają przeznaczyć na prezenty o 186 zł mniej niż w 2025 roku. Wydatki na żywność pozostają niemal równie wysokie jak na upominki, dlatego ograniczenie wyłącznie zakupów prezentowych nie zawsze wystarczy.
Badanie przeprowadzono w październiku 2026 roku metodą CAWI na próbie 1001 dorosłych mieszkańców Polski.
| Kategoria wydatków | Średnia planowana kwota |
|---|---|
| Prezenty świąteczne | 481 zł |
| Żywność i potrawy | 447 zł |
| Podróże i dojazdy | 169 zł |
| Choinka, dekoracje, przygotowanie domu | 117 zł |
| Pozostałe wydatki | 196 zł |
| Łącznie | 1410 zł |
Powyższe kwoty są średnimi deklaracjami respondentów, a nie obowiązkowym poziomem wydatków dla rodziny. Gospodarstwo domowe utrzymujące się z jednej pensji może potrzebować znacznie niższego limitu.
Karolina Łuczak, rzeczniczka prasowa Provident Polska, komentuje wyniki:
Nasze badanie pokazuje, że Polacy szukają dziś równowagi między świątecznymi planami a możliwościami finansowymi, starając się zachować to, co w tym czasie jest dla nich najważniejsze.
W praktyce oznacza to konieczność ustalenia maksymalnej kwoty jeszcze przed rozpoczęciem listopadowych wyprzedaży.
Jak podzielić listopadową wypłatę między rachunki, codzienne zakupy i święta?
Listopadowa pensja a świąteczne wydatki to przede wszystkim kwestia kolejności przelewów. Pieniądze widoczne na rachunku bezpośrednio po wypłacie nie są automatycznie dostępne na zakupy. Część tej kwoty została już przeznaczona na zobowiązania, których termin płatności przypadnie dopiero za kilka tygodni.
Szczególnego znaczenia nabierają rachunki za ogrzewanie, energię elektryczną i wydatki związane z końcem roku. Dlatego przed ustaleniem kwoty na prezenty trzeba sprawdzić nie tylko stan konta, lecz także kalendarz płatności do kolejnej wypłaty.
Przykładowy podział 5000 zł netto wygląda następująco:
| Przeznaczenie | Kwota | Udział |
|---|---|---|
| Mieszkanie, media, telefon, internet | 1700 zł | 34% |
| Żywność i codzienne zakupy | 1000 zł | 20% |
| Transport, zdrowie, inne konieczne koszty | 500 zł | 10% |
| Prezenty świąteczne | 400 zł | 8% |
| Potrawy, dekoracje i dojazdy świąteczne | 400 zł | 8% |
| Rezerwa na styczeń | 500 zł | 10% |
| Bieżące wydatki dodatkowe | 500 zł | 10% |
| Razem | 5000 zł | 100% |
To modelowy przykład podziału jednej wypłaty, nie statystyka wydatków polskich gospodarstw domowych.
W tym wariancie na całe święta przypada 800 zł. Nie oznacza to jednak, że każda osoba zarabiająca 5000 zł powinna przeznaczać właśnie tyle. Przy wyższym czynszu, kosztach leczenia albo ratach kredytu świąteczny limit będzie odpowiednio mniejszy.
Metoda trzech kopert: jak nie wydać pieniędzy przeznaczonych na rachunki?
Najprostszy mechanizm polega na oddzieleniu środków według ich przeznaczenia. Można wykorzystać subkonta bankowe, cele oszczędnościowe w aplikacji lub zwykły arkusz budżetowy. Nie trzeba otwierać trzech dodatkowych rachunków, ponieważ część kont wiąże się z prowizjami.
Koszty kart, bankomatów i warunki zwolnienia z opłat zostały szczegółowo opisane w poradniku dotyczącym opłat za kilka kont bankowych.
Trzy podstawowe koperty powinny obejmować:
- Rachunki i utrzymanie – pieniądze na wszystkie obowiązkowe płatności oraz codzienne potrzeby do następnego wpływu wynagrodzenia.
- Święta – zamkniętą kwotę na prezenty, potrawy, dekoracje, opakowania i dojazdy.
- Styczeń i rezerwa – środki, których nie wolno wykorzystać podczas przedświątecznych zakupów.
Jeżeli świąteczna koperta zostanie wyczerpana, kolejnego zakupu nie należy finansować pieniędzmi przeznaczonymi na czynsz. Rozwiązaniem jest zmniejszenie liczby prezentów, wybór tańszego wariantu lub rezygnacja z dodatkowego wydatku.
Jak ustalić limit na prezenty świąteczne i nie przekroczyć budżetu?
Budżet na prezenty świąteczne powinien wynikać z liczby obdarowywanych osób i dostępnej kwoty, a nie z cen produktów wyświetlanych w reklamach. Według tegorocznego Barometru Providenta 39,4 proc. respondentów kieruje się atrakcyjną ceną prezentu, a 25 proc. wskazuje zmieszczenie się w założonym budżecie jako kryterium wyboru.
Jednocześnie prawie połowa badanych przyznaje, że przynajmniej czasami wydaje na upominki więcej, niż planowała. Zakupom sprzyja rozłożenie niewielkich transakcji na kilka tygodni, ponieważ ich łączna wartość staje się mniej widoczna. Pomocne jest ustalenie limitu dla każdej osoby przed rozpoczęciem poszukiwań.
Przykładowa lista przy budżecie 400 zł:
| Osoba | Maksymalny wydatek |
|---|---|
| Partner lub partnerka | 100 zł |
| Mama | 70 zł |
| Tata | 70 zł |
| Dziecko | 100 zł |
| Drobny prezent dla bliskiej osoby | 40 zł |
| Papier, pudełka, pakowanie | 20 zł |
| Łącznie | 400 zł |
Zamiast kupować pierwszy odpowiedni produkt, warto zapisać dwie lub trzy propozycje mieszczące się w limicie. Pozwala to porównać cenę, koszt dostawy oraz warunki zwrotu.
Jeden prezent zamiast kilku. Jakie zasady ustalić w rodzinie?
Nie wszystkie rodziny muszą obdarowywać każdego uczestnika świątecznego spotkania. Zasady można ustalić wcześniej, żeby nikt nie czuł obowiązku przygotowania kosztownego podarunku. Według Barometru Providenta prawie 59 proc. respondentów ma rodzinne ustalenia dotyczące wręczania prezentów.
Najczęściej dotyczą one praktycznych upominków, obdarowywania wyłącznie dzieci albo maksymalnej wartości pojedynczego prezentu. Takie rozwiązania pozwalają ograniczyć wydatki bez konieczności całkowitej rezygnacji z tradycji.
Karolina Łuczak zwraca uwagę na trudności z przestrzeganiem limitów:
Prawie połowa badanych przyznaje, że co najmniej czasami przekracza kwotę założoną na prezenty, w tym 14 proc. robi to często lub zawsze.
Wypowiedź pochodzi z komunikatu Provident Polska.
Możliwe zasady rodzinnego obdarowywania to:
- Jeden prezent dla jednej wylosowanej osoby, zamiast osobnych upominków dla wszystkich.
- Wspólny limit, na przykład 50 lub 100 zł na osobę.
- Prezenty wyłącznie dla dzieci, jeśli dorośli uzgodnią rezygnację.
- Jeden wspólny podarunek od kilku członków rodziny.
- Praktyczne upominki przygotowane samodzielnie, jeżeli koszt materiałów rzeczywiście będzie niższy.
Ustalony limit powinien uwzględniać możliwości finansowe osoby dysponującej najmniejszym budżetem, a nie najlepiej zarabiającego uczestnika spotkania.
Black Friday 2026: kiedy listopadowe promocje pomagają oszczędzać?
Listopadowe promocje mogą obniżyć koszt świątecznych zakupów, ale samo oznaczenie produktu jako przecenionego nie gwarantuje oszczędności. Black Friday w 2026 roku przypada 27 listopada, a Cyber Monday 30 listopada. To okres, w którym szczególnie łatwo przenieść część grudniowych wydatków na listopadowe konto.
Zakupy z wyprzedzeniem mają sens wtedy, gdy konkretny produkt znajdował się wcześniej na liście prezentowej. W przeciwnym razie nawet znaczna obniżka może oznaczać dodatkowy, nieplanowany wydatek.
Polskie przepisy zobowiązują sprzedawców ogłaszających obniżki do podawania najniższej ceny z 30 dni przed promocją, z przewidzianymi prawem szczególnymi zasadami dla niektórych produktów.
Urząd Ochrony Konkurencji i Konsumentów wyjaśnia:
Przedsiębiorca, który ogłasza promocję lub wyprzedaż, ma obowiązek poinformować o obniżce ceny w sposób jednoznaczny, niebudzący wątpliwości oraz umożliwiający porównanie cen.
Przed zakupem warto wykonać pięć czynności:
- Sprawdzić najniższą cenę produktu z 30 dni przed obniżką.
- Porównać ofertę przynajmniej dwóch sprzedawców.
- Doliczyć dostawę, opakowanie i ewentualne usługi dodatkowe.
- Zweryfikować termin doręczenia oraz zasady zwrotu.
- Odjąć cenę zakupu od pozostałego budżetu prezentowego.
Przykładowo produkt przeceniony z 200 do 150 zł nie musi oznaczać oszczędności 50 zł. Jeżeli jego najniższa cena w poprzednich 30 dniach wynosiła 130 zł, aktualna oferta jest od niej droższa o 20 zł.
Rachunki za ogrzewanie, żywność i podróże. Czego nie pomijać przed świętami?
Przygotowanie świątecznego budżetu nie może ograniczać się do listy prezentów. Listopad i grudzień przypadają na sezon grzewczy, kiedy część gospodarstw domowych ponosi wyższe koszty ogrzewania lub energii. Znaczenie mają również terminy rozliczeń, wysokość zaliczek i rzeczywiste zużycie mediów.
Wcześniejsze faktury stanowią lepszy punkt odniesienia niż przeciętne wydatki znajomych. Praktyczną metodę porównywania kosztów przedstawia materiał o siedmiu wydatkach mieszkaniowych wracających jesienią.
Przed zaplanowaniem zakupów należy sprawdzić:
- Termin płatności czynszu, rat kredytowych i ubezpieczeń.
- Faktury za ogrzewanie, gaz, prąd oraz wodę.
- Koszt podstawowych produktów spożywczych do kolejnej wypłaty.
- Bilety i paliwo potrzebne do dojazdów.
- Składki, zajęcia dzieci i inne regularne zobowiązania.
- Płatności z kart kredytowych i zakupów odroczonych.
Osobną kategorią pozostają świąteczne posiłki. Według Barometru Providenta respondenci planują wydać na nie średnio 447 zł. Przygotowanie menu na podstawie liczby gości pozwala ograniczyć zakupy produktów, które później nie zostaną wykorzystane.
Dobrym rozwiązaniem jest również podział potraw między uczestników rodzinnego spotkania. Gospodarz nie musi samodzielnie finansować wszystkich dań, jeśli bliscy wcześniej uzgodnią wspólne przygotowania.
W przypadku dekoracji można wykorzystać posiadane ozdoby albo wybrać kilka prostych elementów. Przykłady znajdują się w artykule o świątecznym wystroju mieszkania bez tradycyjnej choinki.
Jak zabezpieczyć styczniowy budżet przed wydaniem grudniowych pieniędzy?
Oszczędzanie na święta bez zadłużenia wymaga uwzględnienia rachunków przypadających już po Nowym Roku. Styczeń nie jest osobnym okresem finansowym, jeśli te same pieniądze muszą wystarczyć na jego pierwsze tygodnie. Problem pojawia się szczególnie wtedy, gdy ostatnia grudniowa wypłata została pomniejszona przez zakupy, a kolejny wpływ nastąpi dopiero pod koniec stycznia.
Dlatego rezerwę należy liczyć na podstawie daty następnego wynagrodzenia, a nie samego końca miesiąca. Przewidywalne opłaty styczniowe powinny być oddzielone od funduszu na niespodziewane zdarzenia.
Przykład dla osoby, która chce zachować 900 zł na początek roku:
| Cel styczniowy | Odłożona kwota |
|---|---|
| Podstawowe zakupy spożywcze | 350 zł |
| Transport | 150 zł |
| Leki i niezbędne artykuły | 100 zł |
| Rezerwa na wyższy rachunek | 200 zł |
| Drobne nieprzewidziane wydatki | 100 zł |
| Łącznie | 900 zł |
To jedynie przykładowa struktura rezerwy. Nie zastępuje ona pełnego zabezpieczenia kosztów mieszkania, rat ani innych obowiązkowych płatności.
Jeżeli miesięczne wydatki konieczne wynoszą 3500 zł, a dostępny budżet po ich odliczeniu jest niewielki, nie należy finansować świąt kosztem bezpieczeństwa finansowego.
Szerzej mechanizm oddzielania potrzeb, wydatków dodatkowych i oszczędności wyjaśnia poradnik prowadzenia budżetu domowego krok po kroku.
Prezenty na raty i płatności odroczone. Dlaczego trzeba policzyć koszt stycznia?
Zakupy z odroczoną płatnością mogą sprawiać wrażenie, że świąteczny prezent nie obciąża listopadowej pensji. W rzeczywistości przesuwają jednak termin zapłaty na późniejszy miesiąc. Jeśli kilka produktów zostanie kupionych w ten sposób, ich zobowiązania mogą skumulować się na początku roku.
Według Barometru Providenta z karty kredytowej lub płatności odroczonych zamierza skorzystać po około 4,5 proc. respondentów. Sam sposób finansowania nie musi oznaczać dodatkowego kosztu, ale wymaga sprawdzenia warunków umowy i terminowej spłaty.
Przed wyborem finansowania trzeba ustalić:
- Czy całkowita kwota do zapłaty odpowiada cenie produktu.
- Czy występują prowizje, ubezpieczenia lub inne opłaty.
- Kiedy przypada termin każdej raty.
- Jakie konsekwencje przewidziano za opóźnienie.
- Czy przyszły budżet pozwoli spłacić zobowiązanie bez ograniczania podstawowych potrzeb.
Szczegółową analizę takich ofert zawiera artykuł o świątecznych zakupach na raty 0% i możliwych dodatkowych kosztach.
Przy zakupach internetowych konsument ma co do zasady 14 dni od otrzymania towaru na odstąpienie od umowy bez podawania przyczyny. Istnieją jednak wyjątki, na przykład dotyczące określonych produktów wykonanych według indywidualnej specyfikacji. Zasady i terminy opisuje UOKiK.
Plan zakupów od 17 listopada do Wigilii. Jak rozłożyć wydatki?
Rozpisanie zakupów na kilka etapów ułatwia kontrolowanie świątecznej koperty. Nie oznacza jednak, że każda część budżetu musi zostać wykorzystana w określonym tygodniu. W pierwszej kolejności należy ustalić listę prezentów, porównać ceny i zaplanować posiłki.
Produkty o dłuższym terminie przydatności można kupić wcześniej, natomiast świeżą żywność pozostawić na ostatnie dni. Na końcu powinny zostać wyłącznie wydatki, których nie da się racjonalnie ponieść wcześniej.
| Termin | Co zrobić |
|---|---|
| 17–22 listopada | Rozliczyć wypłatę, zabezpieczyć rachunki, przygotować listę prezentów |
| 23–30 listopada | Porównać promocje i kupić wybrane prezenty w ustalonym limicie |
| 1–10 grudnia | Sprawdzić pozostały budżet, kupić produkty trwałe i materiały do pakowania |
| 11–20 grudnia | Potwierdzić liczbę gości, zaplanować potrawy i dojazdy |
| 21–24 grudnia | Kupić świeże produkty, rozliczyć wydatki i pozostawić niewykorzystaną rezerwę |
Warto prowadzić prostą ewidencję obejmującą datę, kategorię, planowaną kwotę i rzeczywisty koszt. Przykładowo po zakupie trzech prezentów za łącznie 270 zł z limitu 400 zł pozostaje 130 zł. Dalsze zamówienia powinny mieścić się właśnie w tej kwocie.
Niewykorzystane pieniądze ze świątecznej koperty nie wymagają wydania przed Wigilią. Można przesunąć je na styczeń albo przeznaczyć na przyszłoroczne oszczędności.
FAQ – najczęstsze pytania o listopadową pensję i prezenty świąteczne
Ile pieniędzy przeznaczyć na święta przy pensji 4000 zł netto?
Nie istnieje jedna bezpieczna kwota dla wszystkich. Jeśli po odliczeniu obowiązkowych wydatków i rezerwy pozostaje 500 zł, świąteczny budżet nie powinien przekraczać tej wartości. Nie należy traktować średniej krajowej z badań jako celu zakupowego.
Czy warto kupować prezenty podczas Black Friday?
Tak, jeżeli produkt jest zaplanowany, jego aktualna cena rzeczywiście jest korzystniejsza, a zakup mieści się w budżecie. Warto porównać najniższą cenę z poprzednich 30 dni i uwzględnić koszty dostawy.
Jak uniknąć zadłużenia po Bożym Narodzeniu?
Trzeba zabezpieczyć rachunki i pieniądze na początek stycznia przed rozpoczęciem zakupów. Pomaga także rezygnacja z finansowania prezentów kredytem, jeśli nie ma pewności terminowej spłaty.
Czy listopadowa wypłata powinna wystarczyć na całe święta?
Zależy to od terminu następnego wynagrodzenia oraz możliwości finansowych gospodarstwa. Jeśli grudniowa pensja wpłynie przed Wigilią, wydatki można podzielić między dwie wypłaty, ale wcześniejsze zobowiązania nadal muszą być zabezpieczone.
Ile zostawić na nieprzewidziane wydatki?
Kwotę trzeba ustalić na podstawie własnych kosztów i ryzyka niespodziewanych płatności. Przykładowa rezerwa 200–500 zł może pomóc przy drobnych wydatkach, lecz nie zastępuje pełnego funduszu awaryjnego.
Co zrobić, gdy pieniędzy nie wystarcza na wszystkie prezenty?
Najpierw należy zmniejszyć liczbę upominków lub ich maksymalną cenę. Można także uzgodnić rodzinne losowanie prezentów, wspólny zakup albo obdarowywanie wyłącznie dzieci. Nie trzeba wyrównywać różnicy pożyczką.
Jak zakończyć grudzień bez finansowego obciążenia w styczniu?
Najbezpieczniejszy plan polega na zachowaniu właściwej kolejności: obowiązkowe płatności, codzienne utrzymanie, rezerwa na kolejny miesiąc i dopiero wydatki świąteczne. Dane z listopada 2026 roku pokazują, że znaczna część Polaków zamierza finansować Boże Narodzenie z bieżących dochodów. Nie oznacza to jednak konieczności wydawania kwot odpowiadających średniej z badania.
Przed pierwszym zakupem warto spisać wszystkie zobowiązania, ustalić łączny limit na święta i osobno rozpisać budżet prezentowy. Tak przygotowana lista pozwoli kontrolować wydatki aż do Wigilii, a niewykorzystane środki zachować na początek 2027 roku.
O tym oraz o innych praktycznych poradach ogrodniczych można przeczytać na naszej stronie. Polecamy również lekturę: Czapka, rękawiczki i buty na zmianę. Co dziecko powinno mieć w plecaku przed mroźnym porankiem