
Świąteczne zakupy na raty 0% pozwalają rozłożyć koszt prezentów, elektroniki i wyposażenia domu na kilka miesięcy, ale zerowe oprocentowanie nie zawsze oznacza brak dodatkowych wydatków. W Polsce konsument powinien sprawdzić przede wszystkim rzeczywistą roczną stopę oprocentowania (RRSO), całkowitą kwotę do zapłaty, ewentualne obowiązkowe ubezpieczenie oraz zasady spłaty. Różnica między ceną produktu a sumą wymaganych płatności może ujawnić koszt, którego nie widać w głównym haśle reklamowym, informuje redakcja kacikdomowy.pl.
Przed Bożym Narodzeniem 2026 roku szczególnej uwagi wymagają również płatności odroczone, pozwalające zapłacić za zakupy później, zwykle po 30 lub 45 dniach. Urząd Ochrony Konkurencji i Konsumentów ostrzega, że takie zobowiązania mogą się kumulować i wpływać na zdolność kredytową. Wyjaśniamy, kiedy raty 0% rzeczywiście nic nie kosztują, jakie dokumenty należy przeczytać oraz co zrobić, gdy sklep lub kredytodawca naliczy nieoczekiwaną opłatę.
Kiedy raty 0% naprawdę oznaczają brak kosztów?
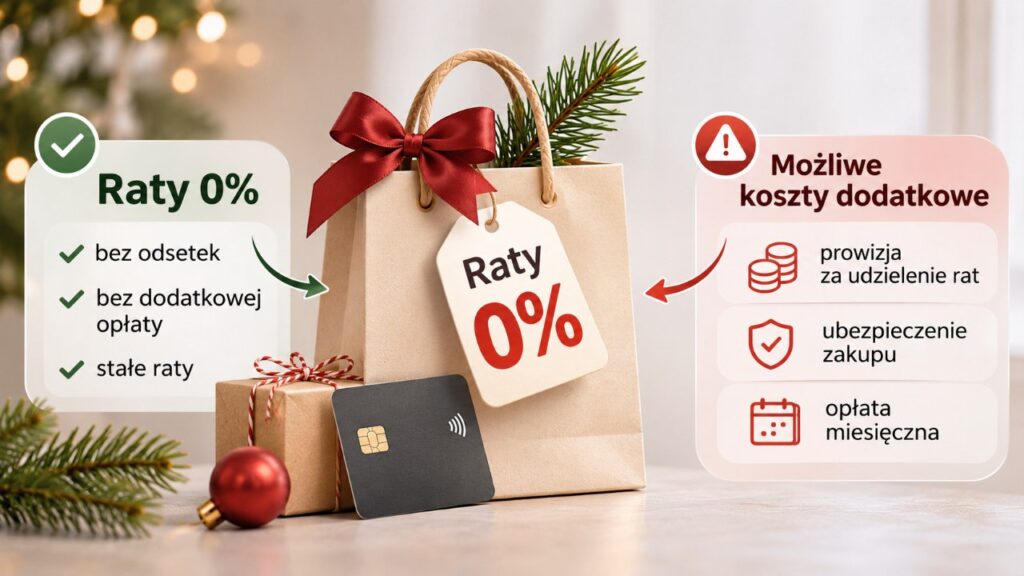
Rzeczywiście bezkosztowy kredyt ratalny pozwala oddać dokładnie tyle, ile konsument pożyczył na zakup produktu. Jeżeli telewizor kosztuje 2400 zł, a umowa przewiduje 12 rat po 200 zł, łączna spłata wynosi 2400 zł. Nie mogą pojawić się obowiązkowe prowizje ani dodatkowe koszty uzyskania finansowania.
Istotne są również terminy spłat i warunki utrzymania promocji. Oferta z oprocentowaniem nominalnym 0% nie musi być tożsama z kredytem, którego RRSO wynosi 0%. Dlatego ostateczną ocenę należy oprzeć na dokumentach przekazanych przez kredytodawcę.
| Parametr | Kredyt bez kosztów | Kredyt z prowizją |
|---|---|---|
| Cena produktu | 2400 zł | 2400 zł |
| Oprocentowanie nominalne | 0% | 0% |
| Prowizja | 0 zł | 120 zł |
| Kwota do zapłaty | 2400 zł | 2520 zł |
| Koszt finansowania | 0 zł | 120 zł |
| RRSO | 0% | Powyżej 0% |
Przykład obliczeniowy. Nie przedstawia aktualnej oferty żadnego banku ani sklepu.
W drugim wariancie klient płaci o 120 zł więcej pomimo zerowego oprocentowania nominalnego. To różnica odpowiadająca 5% ceny produktu.
RRSO, prowizja i całkowita kwota do zapłaty
RRSO przedstawia koszt kredytu w ujęciu rocznym, z uwzględnieniem ustawowo określonych opłat oraz terminów płatności. Wskaźnik obejmuje między innymi odsetki, prowizje i koszty usług dodatkowych, jeżeli są wymagane do uzyskania kredytu lub oferowanych warunków.
Nie wszystkie dobrowolne zakupy dodatkowych produktów muszą natomiast wchodzić do RRSO. Konsument powinien porównywać zarówno ten wskaźnik, jak i całkowitą kwotę do zapłaty. Szczegółowe obowiązki informacyjne określa ustawa o kredycie konsumenckim. Jej tekst jednolity ogłoszono w Dzienniku Ustaw z 2025 roku pod pozycją 1362.
Przed zawarciem umowy należy odszukać cztery informacje:
- Całkowitą kwotę kredytu, czyli kapitał udostępniany konsumentowi.
- Całkowity koszt kredytu, obejmujący wymagane koszty finansowania.
- RRSO, pozwalające porównywać warunki kredytowe.
- Całkowitą kwotę do zapłaty, czyli kapitał wraz z kosztami.
RRSO 0% oznacza brak kosztów uwzględnianych w tym wskaźniku przy założeniach przyjętych do obliczenia. Nie oznacza natomiast, że kupujący może ignorować konsekwencje późniejszego naruszenia umowy.
Gdzie mogą pojawić się dodatkowe opłaty?
Koszty związane z finansowaniem mogą wynikać z kilku dokumentów przedstawianych podczas zakupów. Oprócz umowy kredytowej znaczenie mają regulamin promocji, tabela opłat i formularze dotyczące usług dodatkowych.
Nie każda propozycja ubezpieczenia czy rachunku bankowego jest obowiązkowa. Konsument powinien jednak wiedzieć, czy odmowa skorzystania z dodatkowego produktu zmienia warunki kredytu.
Osobną kategorią są należności powstające dopiero po opóźnieniu płatności. Dlatego sprawdzenie samego harmonogramu rat nie wyczerpuje analizy oferty.
Najważniejsze pozycje do skontrolowania:
- Prowizja – jednorazowa opłata za udzielenie finansowania.
- Ubezpieczenie – składka, której obowiązkowość należy potwierdzić.
- Opłata przygotowawcza – koszt, jeżeli przewiduje go dany produkt.
- Rachunek bankowy – możliwe opłaty związane z wymaganym kontem.
- Karta kredytowa – odrębne zasady i potencjalne koszty korzystania.
- Usługi dodatkowe – płatne pakiety oferowane wraz z finansowaniem.
- Opóźniona spłata – możliwe odsetki za opóźnienie i inne dopuszczalne prawem konsekwencje.
Problem sprzedaży usług dodatkowych był przedmiotem działań UOKiK. W sierpniu 2025 roku urząd poinformował o zarzutach wobec dwóch firm pożyczkowych i pośrednika, dotyczących między innymi sposobu przedstawiania płatnych pakietów. Zarzuty nie oznaczały prawomocnego stwierdzenia naruszeń i nie dotyczyły wszystkich ofert sklepowych rat 0%.
„O usługach dodatkowych często nie wspominano wcale lub przedstawiano je jako coś dodatkowego, wręcz prezent” – Tomasz Chróstny, prezes UOKiK, 5 sierpnia 2025 roku.
Czy ubezpieczenie kredytu jest obowiązkowe?
Ubezpieczenie spłaty może obejmować określone zdarzenia, takie jak utrata pracy czy czasowa niezdolność do pracy. Zakres ochrony zależy jednak od konkretnej umowy i ogólnych warunków ubezpieczenia. Sam fakt proponowania polisy nie oznacza, że klient musi ją wykupić.
Jeżeli jej zakup jest niezbędny do otrzymania kredytu na określonych warunkach, koszt powinien zostać odpowiednio uwzględniony w RRSO.
Warto także sprawdzić wyłączenia odpowiedzialności ubezpieczyciela. Przed podpisaniem dokumentów należy poprosić o wariant finansowania bez polisy.
Przykładowo obowiązkowa składka 180 zł przy zakupie za 3000 zł oznacza dodatkowy wydatek stanowiący 6% ceny. Ostateczny koszt zależy od sposobu pobrania składki oraz pozostałych warunków umowy.
Płatności odroczone przed świętami. Czym różnią się od klasycznych rat?
Usługi „kup teraz, zapłać później”, określane jako BNPL, umożliwiają odebranie towaru przed zapłatą. Standardowy termin wynosi często 30 lub 45 dni, chociaż zależy od konkretnego operatora. Niektóre rozwiązania pozwalają później podzielić należność na raty.
Taka zmiana może jednak oznaczać nowe warunki finansowania i dodatkowy koszt. UOKiK przypomina, że płatność odroczona jest formą kredytowania zakupów. W lipcu 2026 roku urząd ponownie ostrzegł przed utratą kontroli nad wydatkami podczas wyprzedaży.
„Lepiej odrocz zakup, a nie płatność” – UOKiK w komunikacie z 3 lipca 2026 roku.
| Cecha | Raty 0% | Płatność odroczona |
|---|---|---|
| Rozliczenie | Kilka ustalonych rat | Zapłata w późniejszym terminie |
| Okres | Według harmonogramu | Często 30 lub 45 dni |
| Podstawowy koszt | Może wynosić 0 zł | Może wynosić 0 zł |
| Zmiana terminu | Według umowy | Zależnie od operatora |
| Opóźnienie | Możliwe dodatkowe koszty | Możliwe dodatkowe koszty |
Największe ryzyko pojawia się przy korzystaniu z kilku usług jednocześnie. Cztery niewielkie zobowiązania mogą wymagać spłaty w ciągu jednego tygodnia.
Mechanizm ten opisano również w materiale o tym, kiedy odroczona płatność za wyprawkę szkolną podnosi koszt zakupów. Choć dotyczy innego sezonu, zasady kontroli zobowiązań pozostają podobne.
Czy raty 0% gwarantują najtańszy zakup świąteczny?
Brak kosztów kredytu nie oznacza, że cena produktu jest najniższa na rynku. Sklep oferujący raty 0% może sprzedawać telewizor drożej niż konkurent wymagający natychmiastowej zapłaty. Różnicę należy obliczać na podstawie łącznego wydatku, uwzględniającego również dostawę i obowiązkowe dodatki. Przed świętami istotne są ponadto zasady informowania o obniżkach cen. Jeżeli sprzedawca ogłasza obniżkę, powinien co do zasady wskazać najniższą cenę stosowaną w ciągu 30 dni przed jej wprowadzeniem. Obowiązek ten nie dotyczy automatycznie każdej zmiany ceny, której nie przedstawiono jako promocji.
| Porównanie | Sklep A | Sklep B |
|---|---|---|
| Cena produktu | 2199 zł | 1999 zł |
| Raty | 10 × 219,90 zł | Brak |
| Koszt kredytu | 0 zł | Nie dotyczy |
| Łączny wydatek | 2199 zł | 1999 zł |
Przykład hipotetyczny, bez odniesienia do rzeczywistych ofert.
Różnica wynosi 200 zł, mimo że finansowanie w pierwszym sklepie jest bezkosztowe.
W styczniu 2026 roku UOKiK poinformował o decyzjach dotyczących nieprawidłowego prezentowania obniżek na platformach Zalando i Temu. Łączna wysokość nałożonych kar wyniosła blisko 37 mln zł. Szczegóły przedstawiono w oficjalnym komunikacie dotyczącym cen z 30 dni przed obniżką.
Jak porównać dwie oferty przed zakupem?
Najpierw należy ustalić dokładny model produktu, ponieważ podobne oznaczenia nie zawsze oznaczają identyczne wyposażenie. Następnie trzeba sprawdzić ceny w kilku sklepach i porównać warunki dostawy. Dopiero po tej czynności warto analizować finansowanie.
Różne okresy kredytowania mogą utrudniać bezpośrednie porównanie samych rat. Znaczenie ma także termin pierwszej płatności. Ostateczny wybór powinien uwzględniać możliwość terminowego regulowania zobowiązania.
Pomocna będzie kolejność:
- Porównaj identyczne modele produktów.
- Zapisz cenę wraz z dostawą.
- Sprawdź RRSO i całkowitą kwotę do zapłaty.
- Usuń niewymagane usługi dodatkowe.
- Porównaj końcowy wydatek w każdym sklepie.
Zwrot prezentu kupionego na raty. Jakie prawa ma konsument?
Zakup na kredyt nie odbiera prawa do odstąpienia od umowy sprzedaży zawartej przez internet. Standardowo konsument ma na to 14 dni od otrzymania produktu, z ustawowymi wyjątkami. W sklepie stacjonarnym sprzedawca zasadniczo nie musi przyjmować zwrotu pełnowartościowego towaru tylko dlatego, że kupujący zmienił zdanie.
Oddzielnego sprawdzenia wymaga rozliczenie finansowania. Jeżeli kredyt jest wiązany z konkretną umową sprzedaży, zastosowanie mają szczególne zasady przewidziane ustawą. W przypadku innych konstrukcji finansowych procedura może wyglądać inaczej.
Informacje o terminach znajdują się na oficjalnej stronie UOKiK dotyczącej odstąpienia od umowy.
Przed zwrotem należy:
- Złożyć sprzedawcy oświadczenie w odpowiednim terminie.
- Zachować potwierdzenie jego wysłania.
- Sprawdzić sposób rozliczenia kredytu.
- Zwrócić produkt zgodnie z obowiązującymi zasadami.
- Potwierdzić zakończenie lub zmianę zobowiązania.
Osobne prawo dotyczy odstąpienia od umowy kredytu konsumenckiego. Co do zasady termin wynosi 14 dni od jej zawarcia, przy uwzględnieniu ustawowych reguł dotyczących przekazania informacji.
Samo odstąpienie od kredytu nie powinno być utożsamiane z automatycznym anulowaniem każdej umowy sprzedaży.
Wcześniejsza spłata i opóźnienia. Kiedy powstaje koszt?
Konsument korzystający z kredytu konsumenckiego może spłacić zobowiązanie przed terminem. Ustawa przewiduje wówczas odpowiednie obniżenie całkowitego kosztu kredytu za skrócony okres obowiązywania umowy. Zasada obejmuje również określone opłaty poniesione wcześniej. Przy kredycie faktycznie bezkosztowym nie wystąpi jednak oszczędność na nieistniejących odsetkach czy prowizjach.
W ustawowo określonych przypadkach kredytodawca może zastrzec rekompensatę za wcześniejszą spłatę. Dlatego należy sprawdzić warunki umowy, zamiast przyjmować, że każda przedterminowa spłata wygląda identycznie.
UOKiK udostępnia informacje i kalkulator wcześniejszej spłaty kredytu, który pozwala oszacować możliwy zwrot kosztów.
Inaczej wygląda nieterminowa spłata. Kredytodawca może naliczyć należności przewidziane prawem i umową. Opóźnienia mogą również wpływać na informacje wykorzystywane przy późniejszej ocenie zdolności kredytowej.
Przy kilku świątecznych zakupach warto prowadzić prosty rejestr:
| Zakup | Kwota pozostała do spłaty | Termin |
|---|---|---|
| Laptop | 1200 zł | Według umowy |
| Telefon | 600 zł | Według umowy |
| Ekspres | 400 zł | Według umowy |
| Razem | 2200 zł | Trzy zobowiązania |
Wartości przykładowe, przedstawiające sposób kontroli zadłużenia.
Plan powinien obejmować również bieżące rachunki i wcześniej zaciągnięte zobowiązania.
Co zrobić, gdy bank naliczył nieuzgodnioną opłatę?
Nieoczekiwana prowizja lub składka wymaga porównania rzeczywistego rozliczenia z dokumentami zawartej umowy. Należy sprawdzić harmonogram, formularz informacyjny oraz potwierdzenia płatności. Jeżeli kwota jest niezgodna z ustalonymi warunkami, konsument może złożyć reklamację.
Bank zasadniczo powinien odpowiedzieć w ciągu 30 dni, a w szczególnie skomplikowanych sprawach termin może wynosić 60 dni.
Od 13 lutego 2026 roku rozszerzono obowiązki instytucji finansowych dotyczące przyjmowania reklamacji elektronicznych. Po wyczerpaniu procedury reklamacyjnej można zwrócić się do Rzecznika Finansowego.
Najczęstsze pytania o świąteczne raty 0%
Czy raty 0% zawsze są darmowe?
Nie. Zerowe oprocentowanie nominalne nie wyklucza prowizji. Należy sprawdzić RRSO oraz całkowitą kwotę do zapłaty.
Czy ubezpieczenie rat jest obowiązkowe?
Zależy od konkretnej oferty. Jeżeli polisa jest wymagana do uzyskania kredytu na określonych warunkach, jej koszt powinien być odpowiednio uwzględniony w RRSO.
Czy płatność odroczona wpływa na zdolność kredytową?
Może wpływać. Znaczenie mają warunki finansowania, istniejące zobowiązania, informacje dostępne kredytodawcy oraz terminowość spłat.
Czy można zwrócić prezent kupiony na raty?
Tak, jeżeli przysługuje prawo odstąpienia od sprzedaży. Rozliczenie kredytu zależy od konstrukcji zawartych umów.
Czy wcześniejsza spłata jest możliwa?
Tak. Kredyt konsumencki można spłacić wcześniej, z uwzględnieniem ustawowych zasad rozliczenia kosztów i ewentualnej rekompensaty.
Gdzie zgłosić nieprawidłowe opłaty?
Najpierw do kredytodawcy w ramach reklamacji. Następnie można skorzystać z pomocy Rzecznika Finansowego.
Świąteczne zakupy na raty 0% – co sprawdzić przed podpisaniem umowy?
Rzeczywiście bezkosztowe finansowanie wymaga zgodności sumy spłat z pożyczonym kapitałem oraz braku obowiązkowych kosztów kredytu. Przed zakupem należy porównać RRSO, cenę produktu, dodatkowe usługi i harmonogram. Warto również sprawdzić zasady zwrotu towaru oraz wcześniejszej spłaty. Najważniejsze informacje powinny wynikać z dokumentów, nie wyłącznie z reklamy.
O tym oraz o innych praktycznych poradach ogrodniczych można przeczytać na naszej stronie. Polecamy również lekturę: Deszcz zastąpi przymrozki jeszcze w tym tygodniu. Co sprawdzić przy dachu i rynnach do środy